
关于流动性陷阱的本质及其解决方法
不可忽略的账期因素事实上,GDP是一个流量的概念,记为Y,其目的在于刻画经济循环的强度。但是,这一视角并非完美无缺,尚存在重大遗漏,它忽略了账期因素,记为CY。关于账期因素,我们已经在《关于三角债和经济运行中的账期问题》一文中讨论过了。上图概括了整篇文章,在一般情况下,GDP这一流量概念足以刻画经济循环;但是......
本文来自微信公众号:沧海一土狗,作者:沧海一土狗
不可忽略的账期因素
事实上,GDP是一个流量的概念,记为Y,其目的在于刻画经济循环的强度。
但是,这一视角并非完美无缺,尚存在重大遗漏,它忽略了账期因素,记为CY。关于账期因素,我们已经在《关于三角债和经济运行中的账期问题》一文中讨论过了。
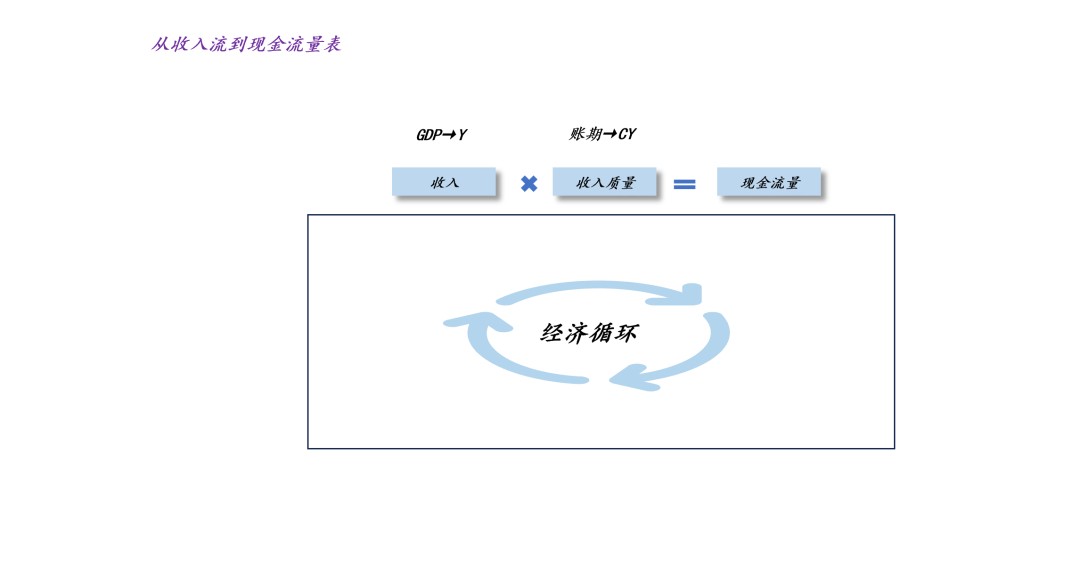
上图概括了整篇文章,在一般情况下,GDP这一流量概念足以刻画经济循环;但是,在账期存在重大变化的情况下,我们需要运用“现金流量表”的框架,综合Y和CY两方面的情况。
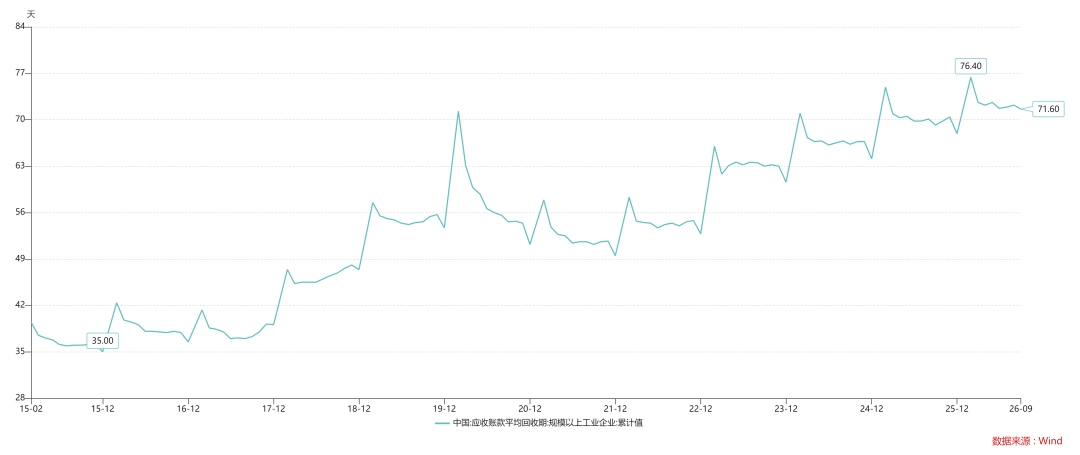
如上图所示,近十年以来,规上工业企业的回收账期从35天上下逐步拉长到了70天上下,接近翻了一倍,属于账期的重大变动。这就导致了一个现象:那些基于GDP视角的传统经验规律彻底失效了。
搞笑的是,不少人盲目地把旧框架的失效归结为“AI的发展”,这完全属于病急乱投医。
事实上,我们只要把传统的“应收账款视角Y”切换为“现金流视角CF”,问题就能得到有效的解决:居民的消费不取决于应收账款Y,而取决于到手的现金流CF。
换言之,居民的消费情况取决于货币在整个经济体的流转情况,即货币流通速度V。
流动性陷阱和低迷的货币流通速度V
在凯恩斯的《通论》里,有提到一个关键的概念——流动性陷阱。在这一轮中国的具体实践中,我们得以“直接”观察它的微观拓扑结构。
2026年9月14日下午,国务院新闻办公室举行国务院政策(ps:国办发〔2026〕24号)例行吹风会,介绍加强中小企业回款难问题治理有关工作情况。在这次发布会上,相关部门的领导介绍了有关政策的发布背景:
随着工作的推进,我们也注意到,部分大型企业在对同行“卷价格”的同时,对中小企业“卷账期”,利用其市场竞争优势地位“搞猫腻、玩花样”拉长中小企业账期。这不仅挤占中小企业现金流、影响中小企业正常运转,而且影响行业健康发展和社会信用体系建设,阻碍国民经济畅通循环,亟需采取措施进行专项整治。
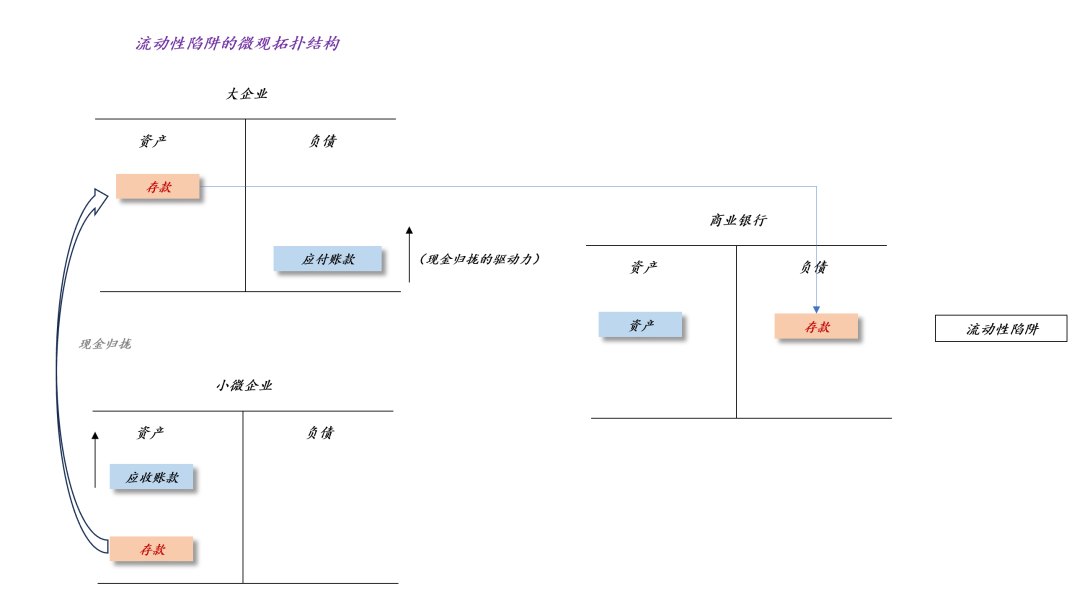
通过这次发布会所介绍的有关情况,我们可以刻画出流动性陷阱的微观拓扑结构:大企业利用其市场竞争优势地位扩大其应收账款规模,这将导致整个系统的存款都往大企业归集。
如果货币在小微企业和居民手中,那么,它还具备一定的流动性;但是,这些货币会通过特殊的拓扑结构不断地流入大企业手中,一旦这些货币进入大企业的资产负债表,那么,他们就被锁死在里面,整个系统的货币流通速度大大降低。
事实上,我们可以把这样的大企业或者微观拓扑结构叫做“流动性陷阱”,记为TR。显而易见,这样的“流动性陷阱”TR越多,货币流通速度越慢V,居民的消费C越差。
那么,我们该如何刻画“流动性陷阱”TR的数量呢??我们可以间接地统计应收账款的数量,这是因为,大企业是靠应收账款来侵占小微企业的现金流的。
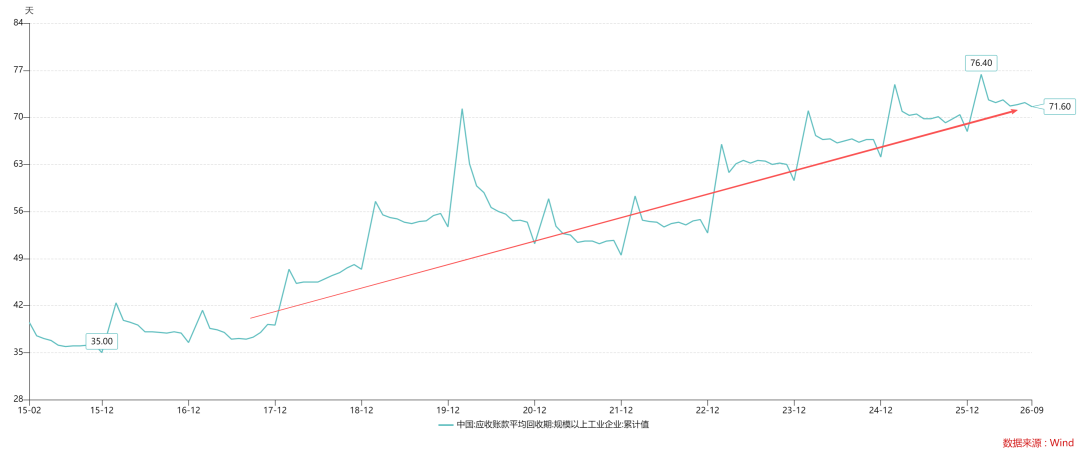
在现实应用层面,我们可以用“规上工业企业应收账款平均回收期”这一指标来刻画系统的应收账款情况。不难发现,近十年以来,大企业对小微企业的现金流挤占是愈发严重的。换言之,我们经历了约十年的货币流通速度放缓的进程。
那么,央行降息或者大量买入国债是否能减少“流动性陷阱”的数量呢??答案是:并不是能!!这是因为,大企业天然有滥用其市场竞争优势地位的冲动,2%的存款会存,1.5%的存款也会存,0.5%的存款还是会存。因此,央行降息或者大量投放流动性只可能迂回地解开“流动性陷阱”,并没有办法直接作用于“流动性陷阱”。
凯恩斯式的解决方法
那么,我们该如何解决“流动性陷阱”问题呢??凯恩斯给的药方是,政府搞大量的基建投资。
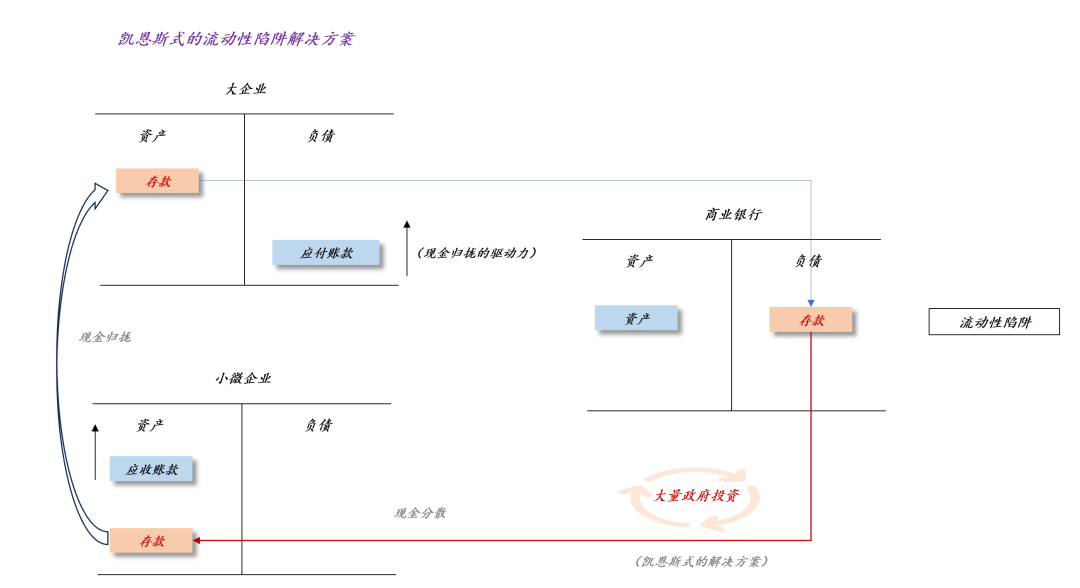
如上图所示,之所以资金大量淤积在银行,是因为大企业也缺乏足够的投资机会。因此,增量的政府投资将使得大企业们把闲置资金运用起来,重新回归到小微企业的资产负债表。或者说,政府的增量项目给小微企业提供了一个替代品,不必被大企业所彻底地绑架。
不难发现,希克斯那套宏观经济学歪曲了凯恩斯,以至于给后世带来了很大的误导。凯恩斯的真实着眼点并不是Y,而是CY,即经济循环转不动,货币流通速度低迷。也就是说,增量政府投资的作用,并不是去拉动乘数效应,而是疏通堵点,把货币从一个个流动性陷阱里拽出来。
相对于打通堵点,乘数效应是一个不恰当的比喻。
那么,我们今年有没有凯恩斯式的解决方案呢??有,主要是今年4月份所提出的“六张网”。
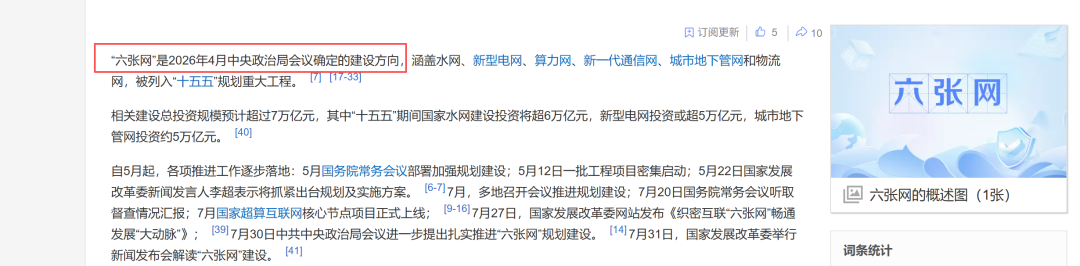
不过,当前中国政府已经摆脱了数量冲动,因此,六张网的推进节奏更加契合于长远规划,而非刺激内循环的权宜之计。
价格型解决办法
既然我们已经梳理清楚了“流动性陷阱”的微观拓扑结构,并且搞清楚了数量型宏观政策的真实含义,那么,是否有价格型解决办法呢??从形式逻辑的角度来看,的确是有的。
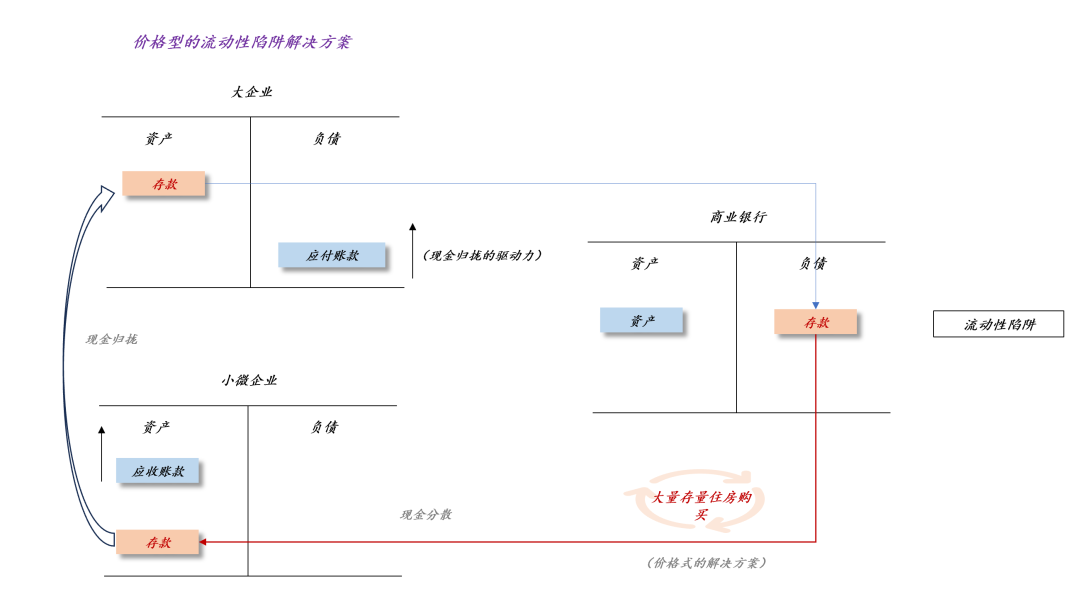
如上图所示,从形式逻辑对称的角度来看,我们可以让拥有大量现金的大型企业去买居民的存量住宅,这样存款又重新回到小微企业主或者居民手中,打通货币循环的堵点。
那么,这样的事情是否已经发生了呢??这取决于政策支持力度。
譬如,在2024年1月,国家发改委、教育部等七部委印发《关于加强高校学生宿舍建设的指导意见》,明确鼓励高校购买、租赁学校周边人才公寓、商住楼等社会用房补充宿舍,并按校内标准做配套管理。于是,我们陆陆续续能关注到高校购买社会用房的案例:
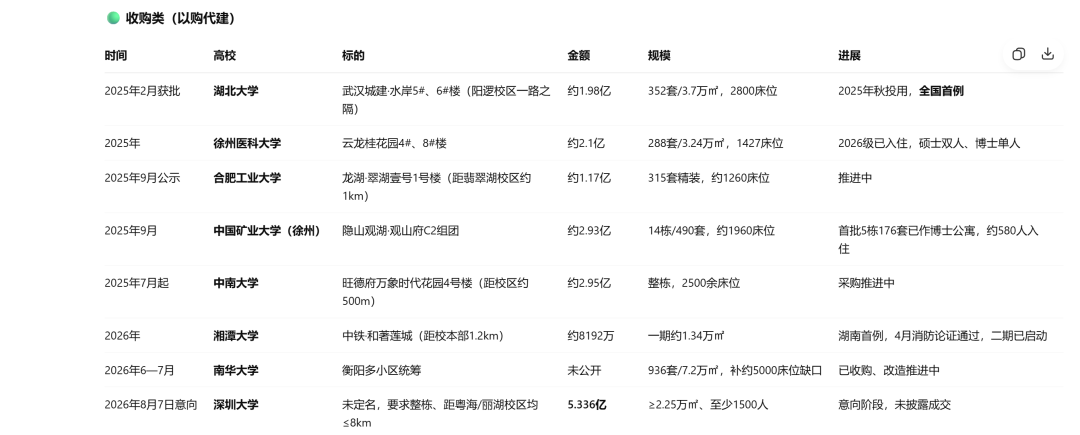
但是,企业收购社会用房的案例并不是很多,目前,能观察到的主要是地方国企收储。这主要是因为企业没有高校那样的“专门政策通道”,企业面临较高的交易成本和合规成本。
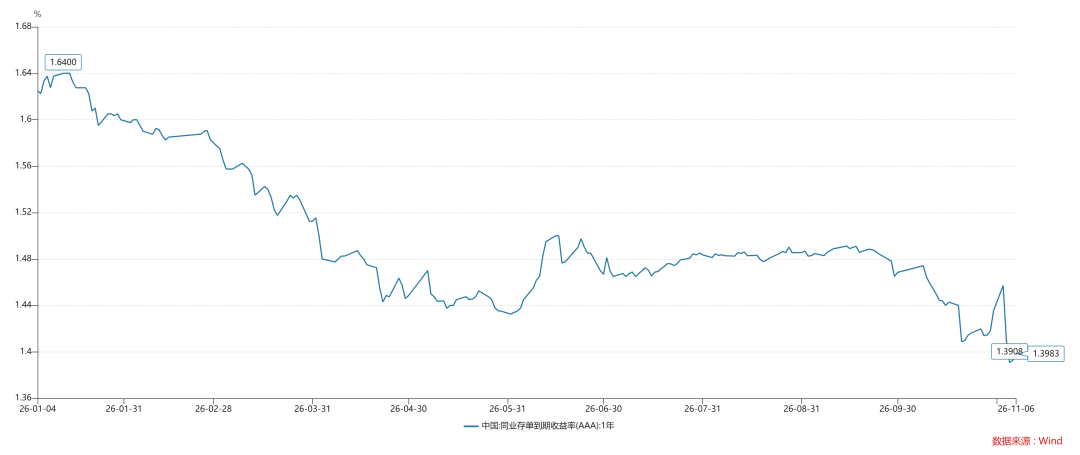
如上图所示,目前,一年存单利率已经下降到了1.40%,这意味着企业所能买到的货币类资产的收益率已经降低到1.40%附近。这一水平已经大幅低于一线城市大部分住宅的租售比。因此,如果大幅降低企业收购住宅的交易成本,那么,流动性陷阱的情况将得到很大程度的缓解,毕竟去处扭曲之后“租售比和政策利率的比价”将会产生决定性作用。
当然,这类政策也有一定的外部性,这相当于大幅放宽了一线城市的限购。也就是说,如果一个自然人可以通过持有公司的方式低成本持有大量住宅,那么,他有可能绕开现行的限购政策。
综上所述,不难发现,流动性陷阱背后的成因十分复杂,任何一个环节都可能因为限制性政策成为堵点。在上述讨论中,我们观察到,限制性政策所带来的摩擦成本阻碍了租售比和政策利率的比价作用,这导致了大量的流动性淤积在大企业之中。
因此,价格型解决办法的本质在于调整政策,打通堵点,畅通经济循环。当然,相对于数量型政策,这类政策显得更加“务虚”,但是,这类政策更加“治本”。
结束语
综上所述,当一个经济体存在较为严重的“现金流量表”问题,那么,必然意味着系统内部出现了一定程度的“流动性陷阱”问题。这势必会大幅降低整个系统的货币流通速度V。
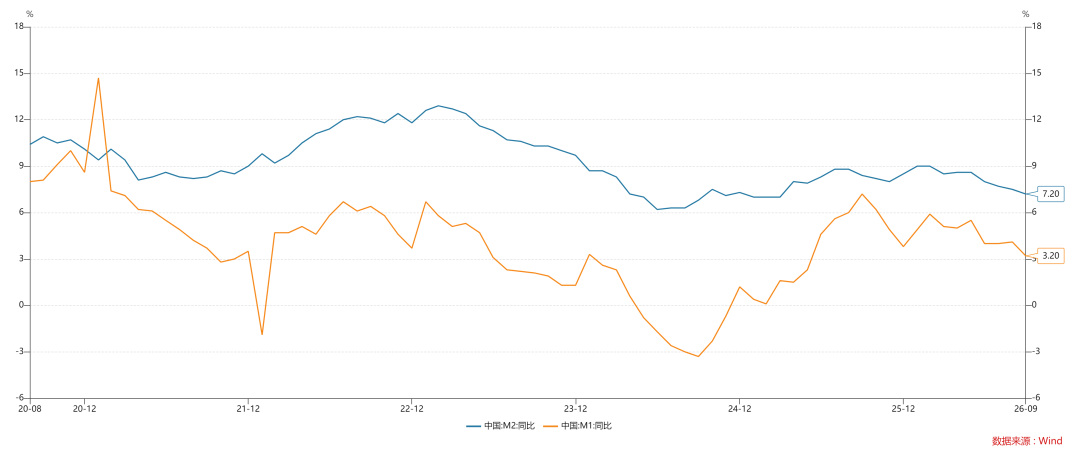
更加有趣的是,在一个货币流通速度不断下降的经济体中,即便有较高的M2增速以及较大的M2存量,我们也难以观察到较高的通胀。
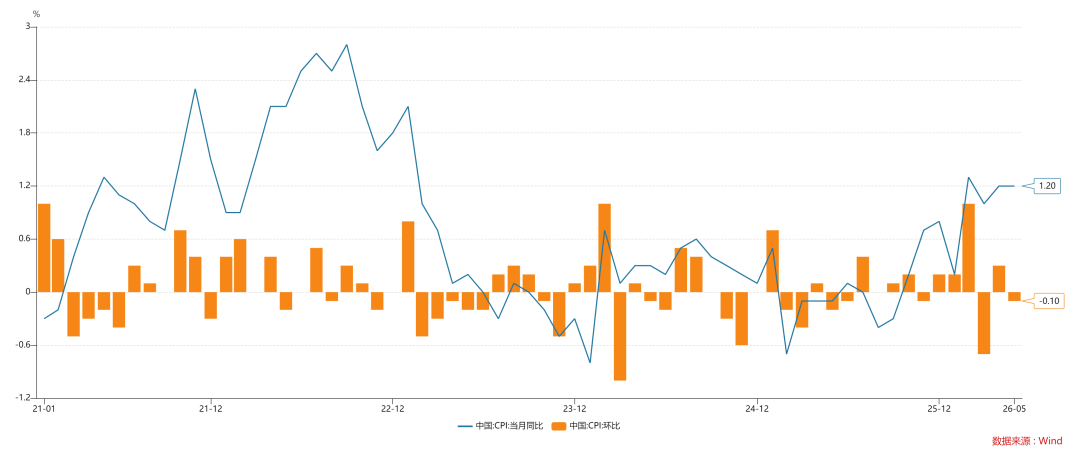
这就是货币数量方程的奇特之处(ps:MV=PY),它既要求我们关注货币数量M,更要求我们关注货币流通速度V。
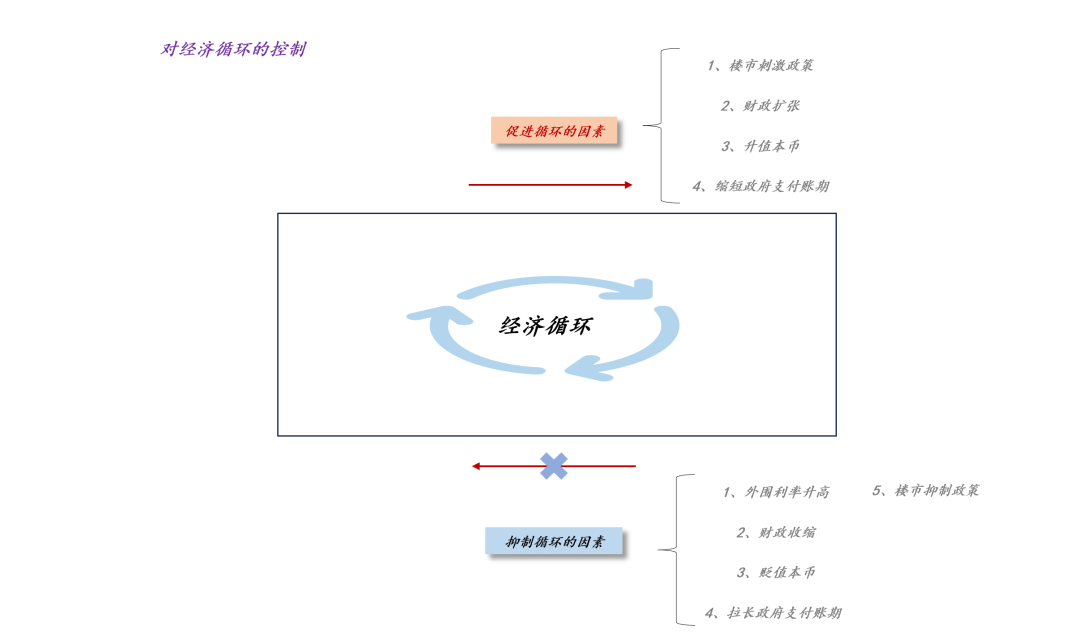
然而,在人们平常的分析中,数量问题往往被放在过高的位置,那些影响经济循环的因素却被忽略了。
譬如,在今年的政策实践中,我们把更多的政策重心放在价格调整上:1、升值CNH;2、降低政策利率;3、减少楼市的限制性政策。
当然,更多的投资者期待凯恩斯式的解决方案,他们希望立刻、马上、快速解决货币流通速度低迷的问题。
但是,目前的政策思路更倾向于“治本”,先把一桩桩,一件件“限制性政策”解绑,最后,才观察到货币流通速度的回升。
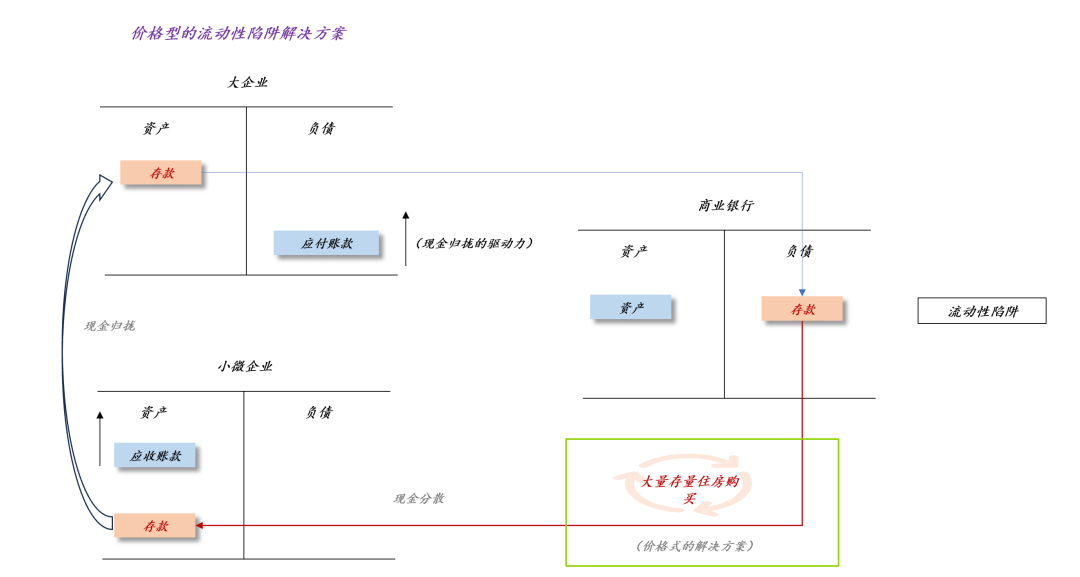
事实上,上述讨论已经告诉我们价格型解决方案起作用的标志了,那就是,一线楼市价格普遍上涨。
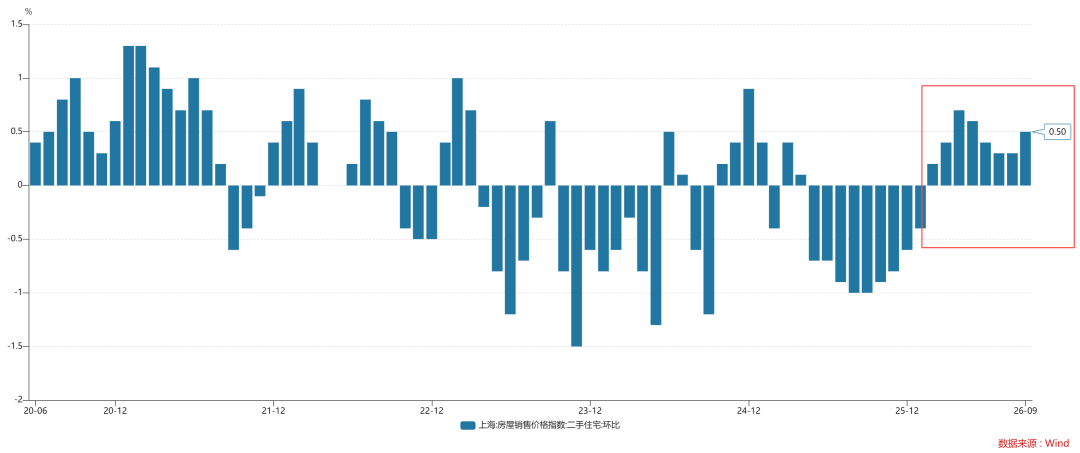
如上图所示,目前,楼市复苏迹象最明显的一线城市是上海,后续还需要政府在价格型政策方面做更多努力,让楼市复苏蔓延到更多城市。
最后,当下国内宏观经济的最主要问题并不是货币太少抑或其他,而是货币流动速度太低,甚至持续降低。
还没有评论,来抢第一条。